Para Quienes Tienen Derecho a Pensionarse Bajo la Ley de 1973
El nuevo esquema obliga a revisar los planes de retiro. Su impacto depende del historial salarial, las semanas cotizadas y las condiciones de quienes ya estaban inscritos.
Por Redacción
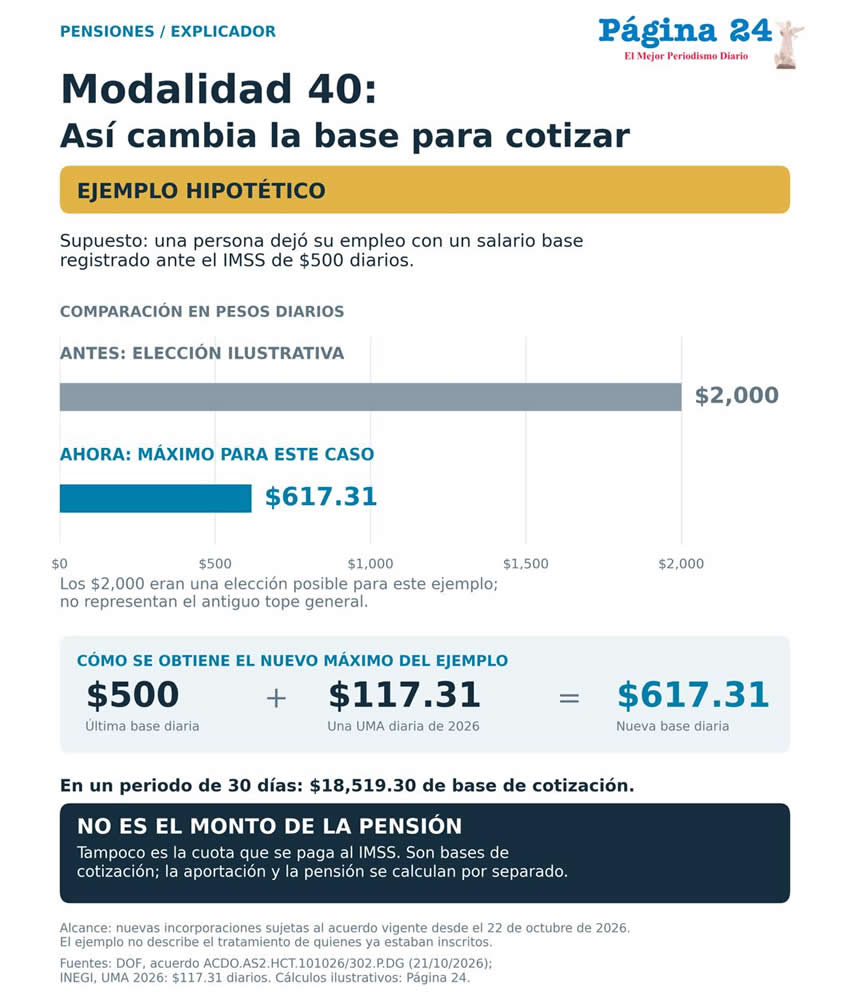
El nuevo acuerdo dispone que la base para las nuevas incorporaciones será el último salario registrado al causar baja o, como máximo, ese importe más una UMA (Foto: IMSS Yucatán)
Una persona que dejó de trabajar y planeaba pagar por su cuenta al Seguro Social para mejorar su jubilación enfrenta nuevas condiciones. Desde el 22 de octubre de 2026, las nuevas incorporaciones a la Modalidad 40 tienen restricciones sobre el salario de cotización y la fecha desde la que comienza el aseguramiento. El cambio proviene del acuerdo ACDO.AS2.HCT.101026/302.P.DG del Consejo Técnico del IMSS, publicado el 21 de octubre en el Diario Oficial de la Federación.
Para entender sus consecuencias, primero hay que explicar cómo funcionaba este mecanismo y por qué era utilizado por personas próximas al retiro.
Qué es la Modalidad 40
Su nombre formal es Continuación Voluntaria en el Régimen Obligatorio. Permite que una persona que dejó de cotizar con un patrón siga realizando aportaciones por cuenta propia para acumular semanas y mantener el aseguramiento correspondiente a invalidez y vida, así como retiro, cesantía y vejez.
No equivale a recibir una pensión inmediatamente ni proporciona, por sí misma, atención médica mientras se está cotizando. El IMSS distingue esa cobertura de la contratación de servicios de salud.
Tampoco basta con tener dinero para pagarla. Los artículos 218 y 219 de la Ley del Seguro Social establecen, entre otros requisitos, un mínimo de 52 cotizaciones semanales durante los cinco años anteriores a la baja y ejercer el derecho dentro de los cinco años siguientes a esa separación. Esos plazos son distintos: uno revisa las cotizaciones previas y otro el tiempo disponible para solicitar el ingreso.
Por qué Podía Mejorar una Pensión
Para quienes tienen derecho a pensionarse bajo la Ley de 1973, un elemento fundamental del cálculo es el promedio del salario de las últimas 250 semanas cotizadas: casi cinco años de cotización, que no necesariamente coinciden con los últimos cinco años del calendario.
También intervienen las semanas totales reconocidas y la edad de retiro. Por eso, elevar el salario de cotización durante una parte importante de esas 250 semanas podía mejorar el promedio utilizado para determinar la pensión. Pagar algunos meses con una base alta no garantizaba, por sí solo, una jubilación elevada.
La distinción con la Ley de 1997 también importa: en ese régimen intervienen los recursos de la cuenta individual y las condiciones legales de la modalidad de pensión elegida. No corresponde trasladar automáticamente a todos los trabajadores las estrategias utilizadas bajo la Ley 73.
La Diferencia Está en el Salario que Puede Elegirse
El reglamento establece que la continuación voluntaria puede contratarse con el salario registrado al causar baja o uno superior, a elección del asegurado, dentro del límite aplicable. La ficha del trámite del IMSS describe ese máximo como 25 veces la UMA. Esa posibilidad permitía elegir una base considerablemente mayor a la del último empleo, siempre que se pagaran las cuotas correspondientes.
El nuevo acuerdo dispone que la base para las nuevas incorporaciones será el último salario registrado al causar baja o, como máximo, ese importe más una UMA. También establece que no podrá quedar por debajo del salario mínimo general vigente para el resto del país.
Qué Ocurre con los Meses que no se Cotizaron
El reglamento permitía elegir una fecha de inicio entre la solicitud y el día siguiente de la baja, pagando las cuotas correspondientes. El nuevo acuerdo dispone que los nuevos aseguramientos comiencen exclusivamente en la fecha de solicitud.
Así, quien dejó de cotizar hace dos años y ahora solicita una nueva incorporación ya no puede dar por hecho que podrá cubrir ese periodo mediante una contratación retroactiva. La coordinadora de Afiliación del IMSS, Carolina Cisneros Prado, confirmó públicamente esa restricción. Esto debe distinguirse del reconocimiento de semanas que ya fueron efectivamente cotizadas.
Quienes ya Estaban Inscritos Necesitan Revisar su Periodo Contratado
La protección prevista para los inscritos anteriores tiene un alcance concreto: conservar sus condiciones hasta que termine el periodo contratado. No debe interpretarse como una garantía indefinida de renovación bajo las mismas reglas.
El análisis de los especialistas en seguridad social de BHR México señala que una nueva contratación queda sujeta a las nuevas condiciones. Por eso, conocer la vigencia del aseguramiento es indispensable antes de continuar una proyección de retiro elaborada con las reglas anteriores.
El acuerdo, además, reconoce expresamente las semanas y salarios cotizados efectivamente pagados para el cálculo de los derechos pensionarios futuros.
El Aumento de Cuotas es un Cambio Distinto
La restricción salarial de octubre no debe confundirse con el incremento gradual de aportaciones establecido desde la reforma de diciembre de 2020.
Para bases de 4.01 UMA en adelante, la cuota total de Modalidad 40 resulta de 14.438% en 2026 y de 15.528% en 2027, al sumar los componentes legales correspondientes. Los porcentajes pueden ser menores en otros rangos salariales. Conservar una inscripción previa no significa que todos los incrementos legales de cuotas queden congelados.
Por qué se Tomó la Medida y qué se Discute
La presidenta Claudia Sheinbaum explicó este 22 de octubre que la regulación responde a la detección de presuntos esquemas fraudulentos para acceder a pensiones elevadas. Esa es la justificación del Gobierno; no permite concluir que toda persona que utilizó legalmente la Modalidad 40 haya cometido una irregularidad.
Existe también un cuestionamiento jurídico. El abogado laboralista Ricardo Martínez Rojas sostuvo, en declaraciones a El Economista, que restricciones de esta naturaleza requieren una reforma legal y no únicamente un acuerdo administrativo. Su objeción debe presentarse como la postura de un especialista, no como una sentencia que ya haya invalidado la medida.
La revisión continúa: se ordenó un análisis financiero en un plazo de seis meses y, posteriormente, una propuesta normativa. Eso no significa que las condiciones anteriores regresarán automáticamente al cumplirse ese plazo.
Para el trabajador, la consecuencia inmediata es revisar su plan con datos verificables: último salario registrado, semanas reconocidas, régimen pensionario, vigencia de su inscripción y capacidad para sostener los pagos. Una proyección hecha antes del cambio puede necesitar ajustes, aunque los derechos ya generados permanezcan reconocidos.